La qualité du dossier prime désormais sur l’ancienneté de la relation bancaire. Un apport personnel conséquent, un taux d’endettement maîtrisé selon les recommandations du HCSF, des revenus stables démontrables : voilà les fondamentaux incontournables pour franchir la première étape de l’analyse risque.
Les taux et conditions mentionnés sont indicatifs et évoluent selon la politique commerciale de l’établissement. Chaque dossier fait l’objet d’une étude personnalisée, les critères généraux ne garantissent pas l’acceptation. Les simulations en ligne donnent des ordres de grandeur, seule l’offre de prêt formelle engage juridiquement la banque. Les informations réglementaires peuvent évoluer, vérifier les textes en vigueur au moment de votre demande.
Risques à anticiper : Surendettement en cas de sous-estimation des charges totales ou de surévaluation de sa capacité de remboursement. Refus de crédit après signature du compromis de vente si conditions suspensives mal négociées. Surcoût significatif en conservant l’assurance groupe sans comparer les délégations externes.
Pour une analyse personnalisée de votre situation, consultez un conseiller en gestion de patrimoine certifié CIF/CGPI ou un notaire.
Vos 4 repères clés avant de solliciter un financement
- Apport personnel minimal exigé : généralement autour de 10% du prix d’acquisition incluant frais de notaire et de garantie
- Taux d’endettement plafonné selon recommandations HCSF, dépassement envisageable pour revenus élevés dans certaines configurations
- Délai d’instruction moyen de 10 à 15 jours ouvrés entre dépôt du dossier complet et édition de l’offre de prêt
- Assurance emprunteur : contrat groupe substituable à tout moment par délégation externe via loi Lemoine, économies potentielles significatives selon profil
Qui peut réellement emprunter dans cette banque en 2026
L’établissement applique un filtre d’éligibilité à trois niveaux : stabilité professionnelle, capacité de remboursement et qualité de l’apport. L’erreur la plus couramment constatée dans les dossiers refusés consiste à sous-estimer l’importance de la cohérence globale du profil, en privilégiant un seul critère au détriment des autres.
Le profil salarié stable recherché par la banque
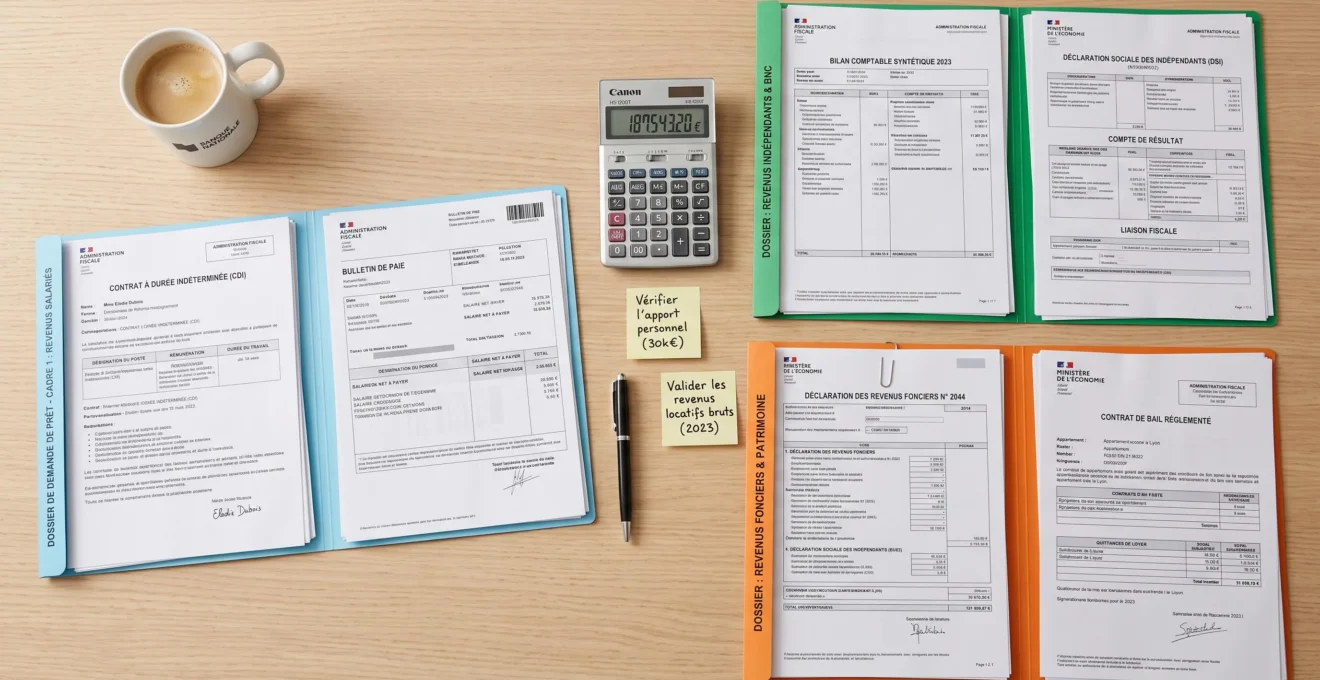
Le salarié en CDI hors période d’essai représente le profil de référence pour l’établissement. Selon le HCSF, le taux d’endettement maximum s’établit à 35% des revenus nets mensuels, assurance emprunteur incluse. Dans la pratique courante, des dérogations peuvent être accordées pour les emprunteurs aux revenus confortables, à condition qu’ils disposent d’une épargne de précaution suffisante.
L’ancienneté professionnelle joue un rôle déterminant : plusieurs mois minimum après la fin de période d’essai pour les salariés du privé. L’analyse du CV et des certificats de travail antérieurs peut compenser une ancienneté formelle limitée dans le poste actuel, particulièrement pour les cadres et professions qualifiées, permettant ainsi d’obtenir l’accord bancaire malgré un CDI récent.
Indépendants et professions libérales : quelle ancienneté et quels justificatifs
L’établissement exige généralement trois bilans comptables complets ou trois avis d’imposition pour les travailleurs non-salariés. Cette règle s’applique aux artisans, commerçants, professions libérales et gérants majoritaires de société. Le calcul de la capacité d’emprunt repose sur la moyenne des bénéfices nets des derniers exercices, affectée d’un coefficient de pondération conservateur.
L’apport personnel requis est généralement majoré pour ces profils, afin de compenser la variabilité intrinsèque des revenus. Les données disponibles suggèrent une évolution vers davantage de souplesse pour les professions réglementées dont les revenus suivent une progression prévisible. Dans ce cas, la constitution d’un dossier démontrant la progression constante des revenus sur plusieurs exercices et l’intégration d’une garantie complémentaire permet généralement d’obtenir l’accord bancaire.
Investisseurs locatifs : ratios de financement et prise en compte des loyers
Pour les projets d’investissement locatif, la politique de crédit plafonne généralement le ratio de financement, imposant de fait un apport minimal conséquent auquel s’ajoutent les frais de notaire et de garantie. La banque intègre une partie des loyers futurs dans le calcul de la capacité de remboursement, appliquant une décote de sécurité pour tenir compte des périodes de vacance locative et des charges non récupérables.
L’analyse de rentabilité locative constitue un critère discriminant. La banque exige également la justification d’une épargne de précaution destinée à couvrir les aléas de gestion. Un profil courant est celui de l’investisseur déjà propriétaire de sa résidence principale, sollicitant un second prêt pour acquérir un bien locatif. L’établissement consolidera l’ensemble des engagements financiers, et le taux d’endettement global ne doit pas excéder le seuil recommandé, même en tenant compte des loyers prévisionnels.
Grilles de taux et coût réel : décryptage de ce que vous paierez vraiment
L’analyse comparative révèle un positionnement tarifaire de la Société Générale aligné sur les pratiques du marché bancaire français pour les profils standards, avec des marges de négociation significatives pour les dossiers présentant un apport conséquent et une domiciliation complète des revenus. Le taux nominal affiché en simulation en ligne représente un point de départ, rarement le taux définitif inscrit dans l’offre de prêt formelle.
La construction du coût total d’un crédit immobilier intègre quatre composantes obligatoires : le taux d’intérêt nominal, les frais de dossier variables selon le montant emprunté et la politique commerciale, la garantie, et l’assurance emprunteur. Pour maximiser vos chances d’obtenir un TAEG compétitif, la préparation rigoureuse reste déterminante : savoir constituer son dossier de prêt immobilier avec l’ensemble des justificatifs attendus accélère l’instruction et renforce votre crédibilité auprès du conseiller.
Assurance emprunteur : faut-il garder le contrat Cardif ou partir ailleurs
Le contrat groupe Cardif applique une tarification mutualisée sur l’ensemble des emprunteurs, sans distinction d’âge ni de statut de fumeur au moment de la souscription initiale. Cette mutualisation pénalise mécaniquement les profils jeunes et non-fumeurs, qui financent statistiquement les sinistres des profils à risque élevé. La question du choix entre banque et délégation d’assurance dépend de multiples facteurs au-delà du seul tarif : garanties équivalentes, facilité de gestion, accompagnement en cas de sinistre.
Depuis l’entrée en vigueur de la loi Lemoine en 2022, la résiliation de l’assurance emprunteur est autorisée à tout moment, sans frais ni pénalités, sous réserve de présenter un contrat alternatif offrant des garanties au minimum équivalentes. La banque dispose d’un délai légal de 10 jours ouvrés pour accepter ou refuser la substitution, selon le Code de la consommation.
| Critère | Contrat groupe Cardif | Délégation externe (exemple MetLife) |
|---|---|---|
| Base de calcul cotisation | Capital emprunté initial (fixe) | Capital restant dû (dégressif) |
| Tarif indicatif pour profil jeune non-fumeur | Selon barème mutualisé | Tarification personnalisée avantageuse |
| Économie potentielle estimée | — | Significative selon profil observé |
| Modalité de résiliation | Substitution à tout moment (loi Lemoine) | Souscription initiale ou substitution ultérieure |
| Délai de réponse banque | 10 jours ouvrés pour substitution | 10 jours ouvrés pour acceptation |
Tarification Cardif versus assureurs alternatifs : les écarts constatés
Les contrats d’assurance groupe Cardif affichent une cotisation appliquée sur le montant initial et non sur le capital restant dû. Les délégations externes proposent une tarification sur capital restant dû, mécanisme générant une économie croissante au fil du remboursement du prêt. Les observations du marché indiquent des économies substantielles pour les profils jeunes et non-fumeurs.
Un autre aspect mérite attention : la personnalisation des garanties. Les assureurs alternatifs adaptent les quotités de couverture, les franchises IPT/ITT et les exclusions spécifiques selon le profil médical et professionnel, là où le contrat groupe applique un référentiel standardisé moins flexible.
Mode d’emploi pour changer d’assurance avec la loi Lemoine
Selon la loi Lemoine et le Code de la consommation, la procédure de substitution d’assurance emprunteur se déroule en quatre étapes séquentielles. Première étape : comparer les offres du marché en veillant à l’équivalence stricte des garanties, notamment DC/PTIA obligatoires et IPT/ITT recommandées. Deuxième étape : obtenir une proposition ferme de l’assureur alternatif, valable 30 jours minimum.
Troisième étape : adresser à la banque un courrier de demande de substitution accompagné des conditions générales et particulières du nouveau contrat. L’établissement dispose d’un délai légal de 10 jours ouvrés pour accepter ou motiver un refus. Quatrième étape : signature de l’avenant au contrat de prêt actant la substitution, sans modification du taux d’intérêt ni des autres conditions du crédit.
Quotités et garanties : adapter la couverture sans surpayer
La répartition de la quotité entre co-emprunteurs influence directement le coût mensuel et le niveau de protection. Les configurations classiques sont 50/50, 70/30 (répartition asymétrique en fonction des revenus respectifs), ou 100/100 (couverture totale pour chaque tête, garantissant le remboursement intégral quel que soit l’emprunteur sinistré).
Les garanties DC/PTIA (Décès et Perte Totale et Irréversible d’Autonomie) sont obligatoires pour tout crédit immobilier. Les garanties IPT (Invalidité Permanente Totale) et ITT (Incapacité Temporaire de Travail) restent facultatives sur le plan légal, mais vivement recommandées pour sécuriser le remboursement en cas d’accident ou de maladie longue durée.
Délais de réponse et processus : combien de temps pour obtenir votre offre
La durée moyenne d’instruction d’un dossier complet se situe entre 10 et 15 jours ouvrés selon la documentation et l’observation terrain, à condition que l’ensemble des justificatifs soient fournis dès le premier rendez-vous. Ce délai se décompose en quatre phases successives : pré-étude par le conseiller en agence, analyse risque par le service crédit en back-office, validation de la garantie par l’organisme, édition et envoi de l’offre formelle.
Les retours terrain indiquent que les dossiers incomplets ou nécessitant des compléments d’information voient leur délai s’allonger significativement. L’erreur fréquemment constatée consiste à fournir des bulletins de salaire tronqués, des relevés bancaires partiels ou un compromis de vente non signé par toutes les parties. Chaque pièce manquante génère un échange, retardant d’autant le passage en comité de crédit.
Questions fréquentes sur le crédit immobilier dans cette banque
Le simulateur en ligne de la banque est-il fiable pour estimer mon taux ?
Le simulateur fournit une estimation indicative basée sur des profils moyens, mais le taux définitif dépend de l’analyse personnalisée de votre dossier : qualité de l’apport, stabilité professionnelle, gestion de compte et politique commerciale locale de l’agence. Comptez généralement un écart entre simulation et offre réelle pour les profils standards.
Peut-on négocier les frais de dossier chez cette banque ?
Les frais de dossier sont négociables, particulièrement pour les montants empruntés élevés ou en cas de domiciliation complète de vos revenus et produits d’épargne. Une remise partielle ou totale peut être accordée dans le cadre d’opérations commerciales ou pour compenser un taux légèrement moins compétitif.
Cette banque propose-t-elle des prêts relais pour acheter avant de vendre ?
L’établissement commercialise effectivement des prêts relais permettant de financer votre nouvelle acquisition avant la vente de votre bien actuel. Le montant du relais est généralement plafonné selon la valeur estimée du bien à vendre, avec une durée maximale limitée.
Peut-on cumuler un PTZ avec un crédit immobilier classique ?
Le cumul PTZ (Prêt à Taux Zéro) et crédit classique est non seulement possible mais courant pour les primo-accédants éligibles selon les conditions d’attribution du dispositif PTZ. Le PTZ vient en complément du prêt principal, réduisant ainsi le montant à financer à taux de marché et optimisant le TAEG global de l’opération.
Que faire si mon dossier de crédit immobilier est refusé par la banque ?
En cas de refus, demandez un courrier motivé précisant les raisons (endettement trop élevé selon les critères du HCSF, apport insuffisant, revenus instables). Vous pouvez ensuite soit améliorer votre dossier (augmenter l’apport, solder un crédit à la consommation, fournir des garanties complémentaires) avant nouvelle demande, soit solliciter d’autres établissements ou un courtier disposant d’accords avec des banques aux critères différents.
Qu’en est-il pour les dossiers atypiques non traités dans cette FAQ ? Les situations de co-emprunt entre concubins sans PACS, les financements de parts de SCI familiale, ou les acquisitions en viager occupé nécessitent une analyse spécifique par le conseiller bancaire. Pour approfondir votre compréhension des clauses contractuelles, des garanties DC/PTIA et des exclusions potentielles, le guide complet de l’assurance crédit immobilier détaille l’ensemble des mécanismes juridiques et financiers en jeu.
- Rassemblez la totalité des justificatifs dans un dossier unique : identité, revenus sur trois mois minimum, avis d’imposition, compromis de vente signé, relevés bancaires démontrant votre capacité d’épargne
- Soldez vos crédits à la consommation de faible montant pour réduire mécaniquement votre taux d’endettement et améliorer votre scoring interne
- Comparez les propositions d’assurance emprunteur dès la phase de simulation : l’écart de coût entre contrat groupe et délégation peut être substantiel selon votre profil
- Préparez une épargne de précaution résiduelle suffisante après versement de l’apport, critère scruté par le back-office crédit
- Anticipez les délais d’instruction minimum entre dépôt du dossier et édition de l’offre : intégrez cette contrainte dans vos conditions suspensives du compromis
Plutôt que de multiplier les demandes simultanées auprès de plusieurs établissements — stratégie chronophage et contre-productive —, privilégiez la constitution d’un dossier irréprochable présenté en une seule fois à votre conseiller bancaire. La densité et la cohérence des pièces justificatives pèsent davantage dans la décision finale que le nombre de sollicitations parallèles.
Les associations de consommateurs relèvent fréquemment des cas où l’acceptation d’un dossier bascule sur des détails apparemment secondaires : la régularité des virements d’épargne mensuelle, l’absence de découvert bancaire, la stabilité de l’adresse de résidence. Ces micro-signaux de rigueur budgétaire pèsent dans la notation interne et peuvent compenser un taux d’endettement légèrement élevé ou un apport inférieur au standard.